Immobilier septembre 2026 : pourquoi c’est peut-être le bon moment pour acheter sa résidence principale ?
Vous avez un projet d’achat immobilier mais vous hésitez encore à vous lancer ? Et si la rentrée 2026 était justement le moment de passer à l’action ?
Après plusieurs années particulièrement mouvementées, le marché immobilier semble aujourd’hui offrir un environnement plus favorable aux acquéreurs. Les prix sont davantage négociables, les acheteurs disposent de plus de choix et les banques continuent d’accompagner les dossiers solides.
Pour ceux qui souhaitent acheter leur résidence principale, cette situation peut représenter une véritable opportunité.
Car attendre le « moment parfait » peut parfois conduire à attendre… longtemps.
Septembre 2026 : un marché immobilier qui redonne du pouvoir aux acquéreurs
Le marché immobilier français a profondément changé ces dernières années.
Aujourd’hui, les acquéreurs ont davantage de temps pour comparer les biens, analyser leur financement et négocier lorsque le prix demandé ne correspond pas à la réalité du marché.
C’est une évolution importante.
Il ne s’agit plus de se précipiter pour acheter à tout prix, mais de pouvoir choisir son logement avec davantage de sérénité tout en étant capable de saisir une bonne opportunité lorsqu’elle se présente.
Pour une résidence principale, c’est plutôt une bonne nouvelle.
Les taux de crédit immobilier : faut-il encore attendre ?
C’est certainement l’une des premières questions que se posent les futurs propriétaires.
En septembre 2026, les taux restent encore relativement accessibles, même si une légère remontée est observée depuis la rentrée. Les taux moyens annoncés début septembre se situent autour de 3,40 % sur 20 ans et 3,50 % sur 25 ans, selon les différents baromètres disponibles.
Le contexte financier reste toutefois à surveiller dans les prochains mois.
La prochaine réunion de la Banque centrale européenne, prévue le 10 septembre 2026, fait notamment partie des éléments suivis par les professionnels du crédit.
Faut-il pour autant attendre ? Pas forcément.
Personne ne peut garantir que les taux seront plus bas dans trois, six ou douze mois.
En revanche, une chose est certaine : le bien qui vous plaît aujourd’hui peut ne plus être disponible demain.
Acheter maintenant : pourquoi cela peut être une bonne stratégie
Des vendeurs plus ouverts à la négociation
Le marché actuel permet davantage de discuter du prix lorsqu'une offre est sérieusement argumentée.
Un acquéreur disposant d'un financement solide peut donc profiter de cette situation pour rechercher un bien au juste prix et négocier lorsque cela est justifié.
Davantage de choix
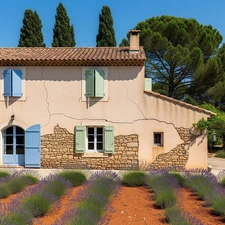
Maison avec jardin, appartement avec terrasse, logement à rénover ou bien immédiatement habitable : l'offre permet aujourd'hui de comparer différents projets.
C'est particulièrement intéressant pour les familles qui recherchent leur future résidence principale.
Un achat qui se pense sur le long terme
Acheter sa résidence principale n'est pas une opération spéculative à court terme.
Si vous envisagez de rester plusieurs années dans votre logement, une éventuelle variation du marché dans les mois qui suivent votre acquisition ne doit pas être le seul élément qui guide votre décision.
Le plus important est de trouver le bon logement, au bon prix et avec un financement compatible avec votre budget.
Et si les prix baissent après mon achat ?
C'est une inquiétude parfaitement compréhensible.
Pourtant, attendre une baisse importante des prix peut également présenter un risque : rien ne garantit qu'elle aura lieu, ni qu'elle sera suffisamment importante pour compenser une éventuelle évolution défavorable des conditions de crédit.
Les dernières analyses disponibles décrivent plutôt un marché résidentiel qui évolue vers davantage de stabilité, avec des différences importantes selon les territoires.
Pour un acquéreur qui achète pour y vivre plusieurs années, la bonne question n'est donc pas :
« Est-ce que les prix seront plus bas dans six mois ? »
Mais plutôt :
« Est-ce que ce logement correspond à mon projet, et est-ce que son prix est cohérent aujourd'hui ? »
Cette nuance peut changer complètement la manière d'aborder une recherche immobilière.
Comment savoir si c'est le moment d'acheter ?
Avant de commencer les visites, posez-vous quatre questions simples.
1. Mon financement est-il prêt ?
Connaître sa capacité d'emprunt permet de rechercher efficacement et d'éviter les mauvaises surprises.
2. Ai-je suffisamment d'apport ?
L'apport personnel peut faciliter l'obtention du financement et améliorer la présentation du dossier auprès des banques.
3. Quels sont mes critères prioritaires ?
Nombre de chambres, extérieur, emplacement, proximité des écoles ou du travail, état du logement, performance énergétique…
Plus vos critères sont précis, plus votre recherche sera efficace.
4. Suis-je prêt à me positionner si je trouve le bon bien ?
C'est essentiel dans le marché actuel.
Il ne s'agit évidemment pas d'acheter sur un coup de cœur sans vérifier les éléments essentiels.
Mais lorsqu'un bien correspond réellement à vos besoins, que son prix est cohérent et que votre financement est validé, savoir se positionner rapidement peut vous permettre de ne pas passer à côté d'une opportunité.
Immobilier dans le Vaucluse : pourquoi le marché local compte
Les statistiques nationales donnent une tendance générale, mais elles ne suffisent pas pour prendre une décision.
Le marché peut être très différent entre Avignon, Monteux, Vedène, Courthézon, Carpentras, Pernes-les-Fontaines ou les communes du Comtat Venaissin.
Le prix d'une maison dépend de nombreux critères : emplacement, terrain, état général, rénovation, DPE, prestations, environnement et potentiel du bien.
C'est pourquoi une analyse locale reste indispensable.
Vous pouvez d'ailleurs retrouver sur mon site ma page consacrée à l'immobilier à Monteux et dans ses environs pour mieux comprendre les caractéristiques du marché local.
DPE, financement, prix : les acquéreurs ont intérêt à comparer
Le prix d'achat n'est plus le seul élément étudié par les futurs propriétaires.
Le DPE occupe désormais une place importante dans la décision. Une maison bien classée énergétiquement peut rassurer l'acquéreur sur les dépenses futures et limiter les travaux à prévoir.
Les évolutions du DPE en 2026 constituent d'ailleurs un sujet important à connaître avant un achat immobilier. J'ai consacré un article à ce qui change avec le nouveau DPE en 2026.
Pour les primo-accédants, les dispositifs de financement peuvent également mériter une vérification avant de commencer les recherches. Le Prêt à Taux Zéro peut notamment, sous conditions, participer au financement d'une résidence principale.
Faut-il attendre ou acheter en septembre 2026 ?
La réponse dépend évidemment de votre situation personnelle.
Mais si vous avez :
un financement solide ;
un budget clairement défini ;
un projet de résidence principale ;
des critères précis ;
et l'envie de devenir propriétaire,
il n'est peut-être plus nécessaire d'attendre.
Le contexte actuel permet aux acquéreurs de rechercher, comparer et négocier.
Et si vous trouvez le logement qui correspond réellement à votre projet, il peut être plus intéressant de saisir cette opportunité que d'attendre une hypothétique amélioration du marché.
FAQ – Acheter sa résidence principale en 2026
Est-ce le bon moment pour acheter une résidence principale ?
Pour un acquéreur dont le financement est solide et qui souhaite conserver son logement plusieurs années, le marché actuel peut offrir de bonnes opportunités, notamment grâce à une négociation plus présente.
Les taux immobiliers vont-ils encore augmenter ?
Personne ne peut le prévoir avec certitude. En septembre 2026, les taux connaissent une légère remontée et le contexte financier reste à surveiller.
Faut-il attendre une baisse des prix ?
Attendre peut être pertinent dans certaines situations, mais il n'est pas possible de garantir une baisse significative des prix. Pour une résidence principale, il est généralement plus pertinent de raisonner sur son projet global et sa capacité de financement.
Peut-on négocier le prix d'une maison en 2026 ?
Oui. Le contexte actuel permet davantage de négociation lorsque celle-ci est justifiée par le marché local, l'état du bien, ses prestations ou les travaux à prévoir.
Comment bien préparer son achat immobilier ?
La première étape consiste à définir son budget et sa capacité d'emprunt. Il faut ensuite déterminer ses critères essentiels et rechercher les biens correspondant réellement à son projet.
Votre projet immobilier commence maintenant
Vous réfléchissez à l'achat de votre résidence principale dans le Vaucluse ?
Que vous recherchiez une maison familiale, un appartement avec extérieur ou votre premier achat immobilier, je vous accompagne dans votre recherche sur Monteux et les communes environnantes.
Mon objectif est de vous aider à trouver un bien correspondant à votre budget et à votre projet, mais également à vous donner une vision concrète du marché local.
Vous avez un budget défini et vous êtes prêt à avancer ?
👉 Découvrez les biens actuellement à vendre sur mon site
Ou contactez-moi directement pour me présenter votre recherche.
Maïté DELPRAT – Conseillère indépendante en immobilier Capifrance
Monteux et 20 km autour – Vaucluse
📞 06 11 61 32 15
Sources externes